很多人心里有一个根深蒂固的想法:存款保险单家银行只保50万,手里有超过50万的闲钱,必须拆分到好几家银行,一家放49万左右,多开卡、多跑网点,这样才安全。
网上到处都在传这个思路,不少手里有几十万、上百万资金的人,老老实实照着做,钱分散在七八家银行,每年到期时间不一样,记利率、记到期日、来回转钱,折腾得够呛。
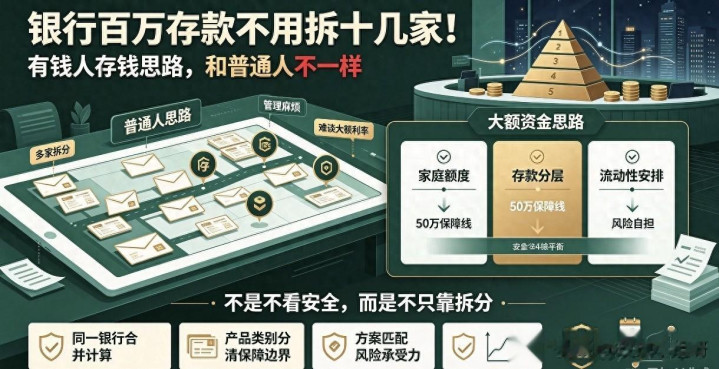
但现实里,真正手上有百万、几百万闲置资金的人,很少会拆成十几家银行放。不是他们不懂存款保险,而是他们看待存钱这件事的逻辑,和普通储户完全不是一个路子。普通人优先盯着“50万保本上限”,有钱人优先看资金整体规划、流动性、风险分层、收益匹配,而不是简单机械地拆分。
先把最基础的规则讲明白,不歪曲政策:存款保险制度,同一家银行、同一个存款人名下,本息合计最高保障额度是50万元。这个是硬性规定,没有例外。超过50万的部分,如果银行出现风险,并不是直接清零,而是要走清算程序,按清偿比例兑付,存在不确定性。
所以拆分存款,本身是一个有效的避险手段,它没错,但它是最简单、最省事,同时也是成本最高的避险手段。适合资金不多、只会存定期、没有时间研究产品的普通人。可资金上了百万之后,只靠拆分,弊端会被无限放大。
先说机械拆分的麻烦在哪。
第一,管理成本很高。一百万拆成四家,每家49万,四张存单,到期时间很容易错开。有的一年到期,有的三年到期,你要记好每一张的时间,一旦忘记转存,到期之后自动按活期计息,收益直接缩水一大截。
第二,很难拿到好利率。小额存款利率普遍偏低,很多银行的大额存单、专属存款福利,是看你在这家银行的总资产。你把钱拆得到处都是,每家银行都只是普通客户,拿不到大额客户的协商利率,同样一百万,拆分之后,一年利息可能少几千块。
第三,资金调度很麻烦。如果突然要用一笔钱,要跨好几家银行预约、转账,遇到节假日、大额转账限额,用钱的时候很被动。
有钱人不是无视50万保障线,而是他们有一套组合方案,把安全、收益、流动性放在一起搭配,而不是单一靠“拆银行”。下面说的思路,不是什么内幕,就是正规银行体系内就能落地的方案,适合有百万级别闲置资金、想减少折腾的人。
第一个思路:区分账户持有人,用好家庭成员的存款保险额度。
存款保险是按人名算,不是按家庭算。丈夫、妻子、成年子女,每个人单独享有50万保障额度。
举个例子,夫妻两个人,两个人加起来保障额度就是100万。一百万资金,夫妻共同规划,每家银行控制在单人50万以内,只需要2-3家银行,根本不用跑十几家。
这里要注意一个关键点:不是随便转账到家人名下就万事大吉。资金的来源要清晰,不要为了分额度,频繁大额来回转账,容易触发风控,银行卡被限制非柜面交易。同时,提前说好资金归属,避免后续家庭纠纷。很多人忽略这一点,只盯着安全,最后家人之间因为钱闹矛盾,反而得不偿失。
第二个思路:同一家银行内部,产品分层,分清“受存款保险保护”和“不受保护”的品类。

很多人有一个误区:一家银行里,所有产品都算在50万额度里面。这个是错的。
存款保险保障范围:活期、定期、大额存单、通知存款。这些属于存款,计入50万本息限额。
不受存款保险保障的:银行理财、基金、保险、贵金属、信托。这些是代销或者资管产品,风险自担,不算存款额度。
配资炒股指南有钱人的做法经常是:在一家银行,放在存款类里面的资金,控制在50万保障线附近;超出的部分,不继续加存款,而是搭配低风险的理财、增额寿这类产品,做风险隔离。
也就是说,不是把所有一百万全部当成存款堆在一家银行,而是把存款部分控制在保障范围内,超额资金走别的资产类别。
当然也要提醒一句:理财不保本,保险流动性弱,购买前一定要看懂合同,不要听客户经理口头承诺保本。这个方案的核心是风险分层,不是把所有钱都塞进存款。
第三个思路:优先选规模、资质稳健的银行,减少“分散焦虑”。
普通人选银行,哪家利率高就往哪家冲,很多是地方小银行、村镇银行,利率看着诱人,心里一直悬着,所以本能想拆分。
资金体量比较大的储户,很多会优先选择国有大行、全国性股份制银行。这类银行经营体量巨大、监管持续重点盯防,出现风险的概率极低。他们不是说超过50万就绝对安全,而是风险发生的概率,已经低到可以纳入自己的风险承受范围。
这里要客观:不存在绝对零风险。就算是大行,制度上依然遵守存款保险50万的规则。只是风险概率不一样。风险承受能力不同,选择自然不同。普通人怕极小概率的风险,所以严格拆分;能接受极低概率清算风险的人,可以减少开户数量,换取更好的利率和服务。
第四个思路:用好大额存单的转让功能,兼顾安全和流动性。
很多存定期的人,怕中途急用钱,提前支取损失利息。大额存单支持转让,是很多百万资金客户很看重的点。
一笔大额存单,放在一家银行,控制在存款保险额度内,需要用钱的时候,直接在银行的转让平台挂单转让,不用提前支取,利息损失很小。
如果拆成很多小存单,很多小银行的小额定期是没有转让功能的,一旦临时用钱,只能按活期计息,损失更大。这也是很多人不愿意到处拆分的原因。
第五个思路:不要把“全部资金”都当成存款。
很多普通人的资产结构很简单:所有钱,全部都是存款。所以才会死死卡在50万这条线。
有一定资产积累的人,资产是拆开的:一部分是随时能用的现金和活期存款,一部分是稳健存款,一部分是长期保障,一部分是权益类资产。存款只是其中一个板块,不是全部家底。
元股证券:ygzq.hk比如总资金200万,其中只有80万打算放存款,剩下的配置别的资产。那80万存款,夫妻两个分一下,两家银行就搞定,完全不需要拆十几家。
再把几种方案做个对比,方便大家对照自己情况选:
方案一:多家银行拆分存款(适合:资金不多、风险承受力极低、只认存款、不想碰任何理财保险)
优点:每一笔存款都在保障额度内,安全性拉满;缺点:管理麻烦、难谈高息、流动性差。
方案二:家庭成员额度拆分(适合:已婚、家庭资金统一规划、不想开一堆银行卡)
优点:银行数量少,省事,还能谈大额客户利率;缺点:要理清资金归属,规避家庭矛盾。
方案三:一家银行内部分层配置(适合:有基础认知,能分清存款和理财,愿意接受不同风险等级)
优点:账户集中,管理简单,享受贵宾服务;缺点:超额部分不再受存款保险保护,需要自己接受对应风险。
这里有两个很重要的坑,一定要避开,网上很多博主不会讲。
第一个坑:不要以为“一类卡、二类卡分开,额度分开算”。存款保险是按身份证名下这家银行全部存款总额合并计算,和你开几张卡没关系,同一家银行,多张卡的存款加在一起,超过50万的部分,就不在保障范围内。
第二个坑:不要被银行客户经理忽悠,把超额存款全部转成保险,口头说保本保息。保险有犹豫期,前期退保损失巨大,它不是存款,流动性很差,一定要看懂合同。
最后总结一下,核心差别一句话:普通人存钱,优先规避“最坏情况”,用拆分来兜底;有百万资金的人存钱,优先平衡安全、收益、时间成本,做分层规划。
拆分存款不是错,只是一种基础避险工具,而不是唯一标准答案。你能不能不拆十几家,取决于三件事:你的风险承受能力、资金是不是全部要放存款、能不能用家庭成员额度或者资产搭配做隔离。
如果你本身一点风险都不想承担,接受不了任何超过50万部分的不确定性,那老老实实拆分,依然是最稳妥的选择中君资产,不用硬学别人集中放一家。理财存钱,没有万能公式,适合自己的才是最好的。
2026 国内品牌实盘配资平台趋势提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯